Doanh nghiệp FDI có vốn đầu tư nước ngoài phá sản tại Việt Nam: Quy trình có gì khác biệt?

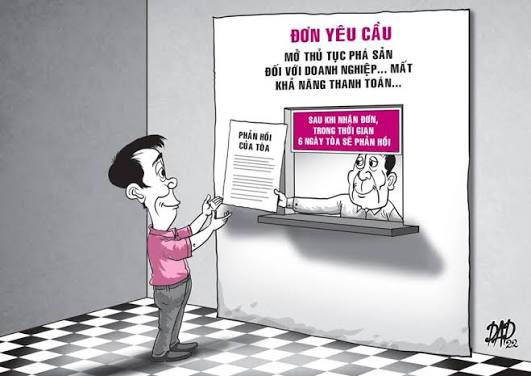
1. Tổng quan về phá sản doanh nghiệp FDI theo Luật Phục hồi, phá sản 2025
Theo tinh thần của Luật Phục hồi, phá sản 2025, khái niệm phá sản không chỉ là sự kết thúc của một doanh nghiệp mà còn mở ra cơ hội "tái sinh" thông qua thủ tục phục hồi.
Doanh nghiệp FDI bị coi là rơi vào tình trạng có thể bị yêu cầu mở thủ tục phá sản khi mất khả năng thanh toán – tức là không thực hiện nghĩa vụ thanh toán khoản nợ trong một thời hạn nhất định sau khi chủ nợ có yêu cầu. Dù áp dụng chung một đạo luật với doanh nghiệp nội địa, hồ sơ FDI luôn có độ trễ và sự phức tạp cao hơn về mặt thẩm quyền, ngôn ngữ và dịch chuyển dòng vốn.
2. Những điểm khác biệt trong quy trình phá sản doanh nghiệp FDI tại Việt Nam
Sự khác biệt của doanh nghiệp FDI khi tiến hành thủ tục phá sản chủ yếu nằm ở "yếu tố nước ngoài". Dưới đây là 4 điểm khác biệt lớn nhất:
2.1. Thẩm quyền giải quyết của Tòa án (Yếu tố nước ngoài)
Đối với doanh nghiệp 100% vốn trong nước (không có yếu tố nước ngoài), thẩm quyền giải quyết phá sản thường thuộc về Tòa án nhân dân cấp Huyện (hoặc Tòa án nhân dân khu vực theo cơ cấu mới).
Tuy nhiên, đối với doanh nghiệp FDI, do có cổ đông/thành viên góp vốn là người nước ngoài, hoặc có tài sản/chủ nợ ở nước ngoài, vụ việc được xác định là có yếu tố nước ngoài. Do đó, thẩm quyền thụ lý và giải quyết bắt buộc thuộc về Tòa án nhân dân cấp Tỉnh (nơi doanh nghiệp đặt trụ sở chính) nhằm đảm bảo năng lực tương trợ tư pháp quốc tế.
2.2. Yêu cầu về Hợp pháp hóa lãnh sự và ngôn ngữ
Mọi tài liệu, chứng cứ phát sinh từ nước ngoài (ví dụ: xác nhận nợ của công ty mẹ, ủy quyền của nhà đầu tư nước ngoài cho luật sư tại Việt Nam) đều không thể trực tiếp sử dụng tại Tòa án Việt Nam.
Các giấy tờ này bắt buộc phải qua thủ tục Hợp pháp hóa lãnh sự tại cơ quan ngoại giao.
Sau đó, tài liệu phải được dịch ra tiếng Việt và công chứng, chứng thực theo quy định. Điều này làm kéo dài thời gian chuẩn bị hồ sơ so với doanh nghiệp nội địa.
2.3. Xử lý tài sản, chủ nợ ở nước ngoài và nghĩa vụ bảo hiểm
Trong nhiều trường hợp, doanh nghiệp FDI có tài sản ở nước ngoài hoặc các khoản vay từ ngân hàng quốc tế. Việc ủy thác tư pháp để kê biên, thu hồi tài sản ở nước ngoài mất rất nhiều thời gian.
Đặc biệt, theo điểm mới của Luật Phục hồi, phá sản 2025, Cơ quan Bảo hiểm xã hội có quyền nộp đơn yêu cầu áp dụng thủ tục phá sản nếu doanh nghiệp FDI chậm/trốn đóng BHXH, BHYT mà không có phản hồi trong 3 năm liên tiếp sau khi bị đôn đốc.
2.4. Quyền chuyển tài sản, vốn còn lại ra nước ngoài
Đây là đặc quyền và cũng là quy trình riêng của doanh nghiệp FDI. Theo quy định của Luật Đầu tư 2020 và pháp luật về quản lý ngoại hối, sau khi doanh nghiệp FDI hoàn tất việc thanh lý tài sản, thanh toán toàn bộ các khoản nợ (thuế, lương người lao động, nợ có bảo đảm/không bảo đảm), nhà đầu tư nước ngoài được phép chuyển số vốn và tài sản hợp pháp còn lại ra nước ngoài. Việc này phải được thực hiện thông qua tài khoản vốn đầu tư trực tiếp đã đăng ký.
3. Quy trình thực hiện thủ tục phục hồi, phá sản doanh nghiệp FDI
Quy trình giải quyết cho doanh nghiệp FDI theo Luật Phục hồi, phá sản 2025 được chia làm các bước cơ bản sau:
Bước 1: Nộp đơn yêu cầu áp dụng thủ tục phục hồi, phá sản
Người có quyền (Chủ nợ, Người lao động, Cơ quan BHXH) hoặc người có nghĩa vụ (Người đại diện theo pháp luật của doanh nghiệp FDI) nộp đơn đến Tòa án nhân dân cấp Tỉnh.
Bước 2: Tòa án xem xét thụ lý và áp dụng thủ tục phục hồi
Nếu đáp ứng đủ điều kiện, Tòa án ra quyết định mở thủ tục. Điểm đột phá của luật mới là Tòa án có thể xem xét áp dụng thủ tục phục hồi rút gọn (theo Khoản 2 Điều 68 Luật Phục hồi, phá sản 2025) nếu doanh nghiệp FDI thuộc nhóm quy mô nhỏ/siêu nhỏ hoặc có dưới 20 chủ nợ không có bảo đảm với tổng nợ gốc dưới 10 tỷ đồng.
Bước 3: Hội nghị chủ nợ và nỗ lực phục hồi hoạt động kinh doanh
Trong thời hạn luật định, doanh nghiệp FDI phải xây dựng phương án phục hồi. Quá trình này được ưu tiên hàng đầu nhằm cứu vãn dòng vốn và bảo vệ việc làm cho người lao động.
Bước 4: Thanh lý tài sản và Tuyên bố phá sản
Nếu Hội nghị chủ nợ không thành công, hoặc phương án phục hồi thất bại, Tòa án sẽ ra quyết định tuyên bố phá sản. Quản tài viên sẽ tiến hành thanh lý tài sản và phân chia theo thứ tự ưu tiên:
Chi phí phá sản.
Nợ lương, trợ cấp thôi việc, BHXH cho người lao động.
Nợ phát sinh sau khi mở thủ tục nhằm mục đích phục hồi.
Nghĩa vụ tài chính với Nhà nước (Thuế) và các khoản nợ không có bảo đảm.
4. Yêu cầu chặt chẽ đối với Quản tài viên xử lý hồ sơ FDI
Việc thanh lý tài sản doanh nghiệp FDI đòi hỏi chuyên môn cao. Theo Điều 5 Luật Phục hồi, phá sản 2025, Quản tài viên được chỉ định quản lý, thanh lý tài sản phải là:
Luật sư hoặc Kiểm toán viên (trong hoặc ngoài nước được phép hành nghề tại Việt Nam); hoặc
Người có trình độ từ Cử nhân trở lên các ngành luật, kinh tế, tài chính, kế toán... và phải có tối thiểu 05 năm kinh nghiệm công tác.
Sự nâng cấp tiêu chuẩn này đảm bảo các vụ việc phức tạp liên quan đến dòng vốn ngoại được xử lý minh bạch, tuân thủ nghiêm ngặt chuẩn mực kế toán và pháp luật quốc tế.
5. Kết luận
Sự khác biệt lớn nhất khi doanh nghiệp FDI phá sản tại Việt Nam so với doanh nghiệp trong nước nằm ở thẩm quyền xử lý cấp Tỉnh, sự can thiệp của yếu tố tương trợ tư pháp quốc tế, rào cản ngôn ngữ, và quy trình chuyển vốn ra nước ngoài.
Với sự điều chỉnh của Luật Phục hồi, phá sản 2025, pháp luật Việt Nam đang tiệm cận hơn với thông lệ quốc tế, tạo ra một cơ chế minh bạch giúp nhà đầu tư nước ngoài có thể rút lui khỏi thị trường một cách an toàn, có trật tự hoặc tìm thấy cơ hội tái cấu trúc thay vì mất trắng tài sản.
Lưu ý: Các doanh nghiệp FDI và nhà đầu tư cần chuẩn bị kỹ lưỡng hồ sơ tài chính, hợp pháp hóa lãnh sự các văn bản ủy quyền từ công ty mẹ từ sớm để tránh việc bị đình chỉ hoặc kéo dài thời gian thụ lý tại Tòa án.

Bình luận